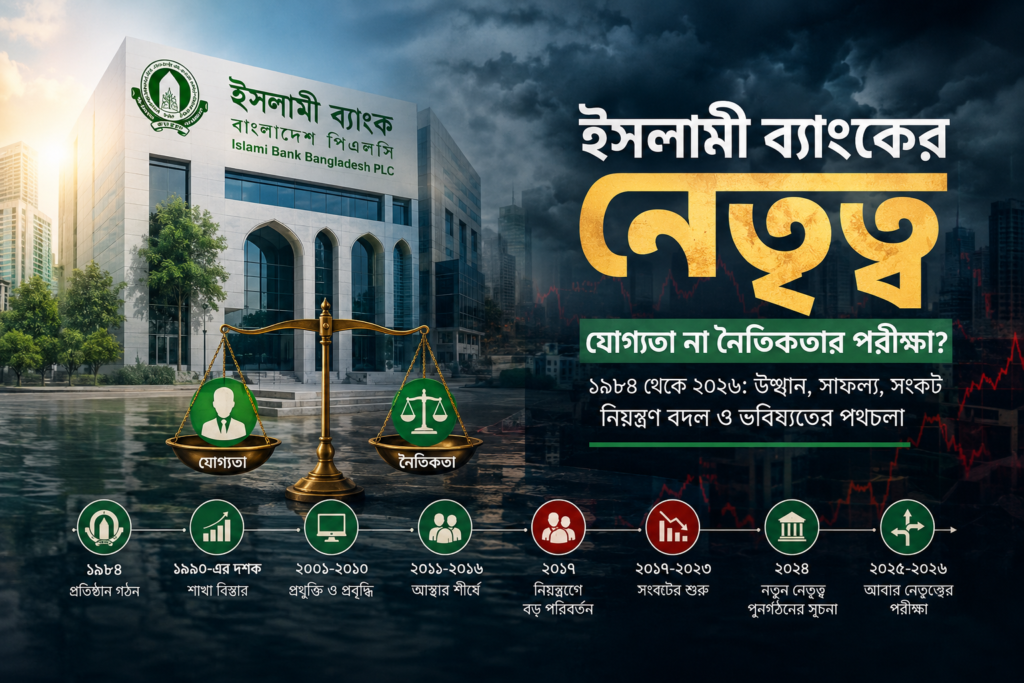
ইসলামী ব্যাংকের নেতৃত্ব : ১৯৮৩ থেকে ২০২৬: উত্থান, সাফল্য, সংকট, নেতৃত্বের পরিবর্তন এবং ভবিষ্যতের পথ একটি ব্যাংকের নেতৃত্ব কেবল একটি পদবি নয়। চেয়ারম্যান, পরিচালক কিংবা ব্যবস্থাপনা পরিচালকের চেয়ার যতটা ক্ষমতার প্রতীক, তার চেয়েও বেশি এটি আমানতকারীর বিশ্বাস, শেয়ারহোল্ডারের অর্থ, কর্মীদের ভবিষ্যৎ এবং দেশের অর্থনীতির প্রতি একটি গভীর নৈতিক দায়িত্বের প্রতীক।
বিশেষ করে ইসলামী ব্যাংকের ক্ষেত্রে এই দায়িত্বের মাত্রা আরও বিস্তৃত। কারণ এখানে প্রচলিত ব্যাংকিংয়ের পাশাপাশি শরিয়াহভিত্তিক অর্থনীতি, নৈতিক বিনিয়োগ, আমানতকারীর আস্থা, সামাজিক দায়বদ্ধতা এবং ধর্মীয় মূল্যবোধের বিষয়ও জড়িয়ে রয়েছে।
বাংলাদেশের ব্যাংকিং ইতিহাসে ইসলামী ব্যাংক বাংলাদেশ পিএলসি একটি গুরুত্বপূর্ণ প্রতিষ্ঠান। ১৯৮৩ সালে যাত্রা শুরু করা এই ব্যাংক কয়েক দশকের মধ্যে দেশের বৃহৎ বেসরকারি ব্যাংকগুলোর একটি হয়ে ওঠে। শাখা বিস্তার, প্রযুক্তিগত উন্নয়ন, আমানত সংগ্রহ, রেমিট্যান্স, এজেন্ট ব্যাংকিং এবং ইসলামী ক্ষুদ্র অর্থায়নের ক্ষেত্রে ব্যাংকটি উল্লেখযোগ্য সম্প্রসারণ ঘটিয়েছে।
কিন্তু এই সাফল্যের পাশাপাশি গত এক দশকে ব্যাংকটির মালিকানা, পরিচালনা পর্ষদ, ঋণ বিতরণ, রাজনৈতিক ও ব্যবসায়িক প্রভাব, তারল্য সংকট এবং সুশাসন নিয়ে গুরুতর প্রশ্নও সামনে এসেছে।
২০২৪ সালের পর ব্যাংকের পরিচালনা কাঠামোয় বড় পরিবর্তন আসে। এরপর ২০২৬ সালে আবার নেতৃত্ব পরিবর্তন, চেয়ারম্যান নিয়োগকে কেন্দ্র করে বিতর্ক, আমানত প্রত্যাহার এবং তারল্য সংকট ব্যাংকটির সামনে নতুন চ্যালেঞ্জ তৈরি করে। জুন ২০২৬-এ বাংলাদেশ ব্যাংক পুরো পরিচালনা পর্ষদ ভেঙে প্রশাসক নিয়োগ করে।
তাই ২০২৬ সালে ইসলামী ব্যাংককে নিয়ে সবচেয়ে গুরুত্বপূর্ণ প্রশ্নটি শুধু কে চেয়ারম্যান, কে ব্যবস্থাপনা পরিচালক বা কারা পরিচালনা পর্ষদে আছেন—এটি নয়।
মূল প্রশ্ন হলো:
নেতৃত্ব কি একই সঙ্গে দক্ষ, নৈতিক, স্বাধীন এবং জবাবদিহিমূলক হতে পারছে?
ইসলামী ব্যাংকের জন্ম: একটি নতুন অর্থনৈতিক ধারণার সূচনা
ইসলামী ব্যাংকের গল্প শুরু হয় ১৯৮৩ সালে। ব্যাংকটির নিজস্ব ঐতিহাসিক নথি অনুযায়ী, ১৩ মার্চ ১৯৮৩ এটি কোম্পানি হিসেবে নিবন্ধিত হয় এবং ৩০ মার্চ ব্যবসায়িক কার্যক্রম শুরু করে। একই বছর শরিয়াহ কাউন্সিল গঠিত হয় এবং ১২ আগস্ট আনুষ্ঠানিক উদ্বোধন অনুষ্ঠিত হয়। ১৯৮৪ সালে ইসলামী ব্যাংক ট্রেনিং অ্যান্ড রিসার্চ একাডেমি প্রতিষ্ঠা করা হয়।
বাংলাদেশের ব্যাংকিং ব্যবস্থায় তখন ইসলামী ব্যাংকিং ছিল তুলনামূলকভাবে নতুন ধারণা। সুদভিত্তিক প্রচলিত ব্যবস্থার বাইরে মুদারাবা, মুশারাকা, বাই-মুয়াজ্জালসহ শরিয়াহসম্মত অর্থায়ন পদ্ধতিকে ব্যাংকিং ব্যবস্থায় প্রয়োগ করা ছিল একটি বড় প্রাতিষ্ঠানিক পরীক্ষা।
ইসলামী অর্থনীতি গবেষণা ব্যুরো এবং বাংলাদেশ ইসলামী ব্যাংকার্স অ্যাসোসিয়েশন ইসলামী ব্যাংকিংয়ের ধারণা, প্রশিক্ষণ ও জনসম্পৃক্ততা তৈরিতে ভূমিকা রাখে। পরে বাংলাদেশি উদ্যোক্তা, মধ্যপ্রাচ্য ও অন্যান্য দেশের ব্যাংক ও আর্থিক প্রতিষ্ঠানের অংশগ্রহণে ইসলামী ব্যাংক বাংলাদেশ প্রতিষ্ঠিত হয়।
অর্থাৎ ইসলামী ব্যাংকের ভিত্তি শুধু ব্যবসায়িক লাভের ওপর গড়ে ওঠেনি। এর সঙ্গে একটি নির্দিষ্ট নৈতিক ও ধর্মীয় অর্থনৈতিক দর্শনও যুক্ত ছিল।
এ কারণেই এই ব্যাংকের নেতৃত্বের প্রশ্ন অন্য অনেক প্রতিষ্ঠানের তুলনায় আলাদা গুরুত্ব বহন করে।
১৯৮৪–১৯৮৯: প্রতিষ্ঠান গঠনের সময়
১৯৮৪ সালে ইসলামী ব্যাংক ট্রেনিং অ্যান্ড রিসার্চ একাডেমি চালু করা ছিল গুরুত্বপূর্ণ পদক্ষেপ। নতুন ধরনের ব্যাংকিং ব্যবস্থা পরিচালনার জন্য শুধু অর্থনৈতিক জ্ঞান নয়, শরিয়াহভিত্তিক ব্যাংকিং সম্পর্কে বিশেষজ্ঞ জনবলও প্রয়োজন ছিল।
১৯৮৫ সালে ব্যাংকটি ঢাকা স্টক এক্সচেঞ্জে তালিকাভুক্ত হয় এবং একই বছরের জুলাইয়ে আইপিও সম্পন্ন করে। ১৯৮৯ সালে প্রথম রাইট শেয়ার ইস্যু করা হয়।
এই সময়ের নেতৃত্বের সামনে দুটি বড় চ্যালেঞ্জ ছিল। একদিকে ইসলামী ব্যাংকিংয়ের বিশ্বাসযোগ্যতা প্রতিষ্ঠা করা, অন্যদিকে প্রচলিত ব্যাংকিং ব্যবস্থার সঙ্গে প্রতিযোগিতা করা।
এখানেই ইসলামী ব্যাংকের প্রথম বড় শিক্ষা পাওয়া যায়:
কোনো প্রতিষ্ঠানের আদর্শ যত মহৎই হোক, দক্ষ নেতৃত্ব ছাড়া তা টেকসই হয় না।
আবার দক্ষতা থাকলেও যদি সততা, স্বচ্ছতা এবং জবাবদিহি না থাকে, তাহলে একটি প্রতিষ্ঠানের আদর্শ ধীরে ধীরে কাগজে সীমাবদ্ধ হয়ে যেতে পারে।
১৯৯০-এর দশক: শাখা বিস্তার ও সাধারণ মানুষের কাছে পৌঁছানো
১৯৯০-এর দশকে ইসলামী ব্যাংক দ্রুত সম্প্রসারণ শুরু করে। ১৯৯৫ সালে Rural Development Scheme বা RDS চালু হয়। ১৯৯৬ সালে দ্বিতীয় রাইট শেয়ার ইস্যু এবং চট্টগ্রাম স্টক এক্সচেঞ্জে তালিকাভুক্তি ঘটে। ১৯৯৭ সালে ব্যাংকের ১০০তম শাখা চালু হয়। ২০০০ সালে তৃতীয় রাইট শেয়ার ইস্যু এবং নিজস্ব প্রধান কার্যালয় ভবনে কার্যক্রম শুরু হয়।
এই সময় ব্যাংকটি শুধু বড় ব্যবসায়ী বা শহুরে গ্রাহকদের মধ্যে সীমাবদ্ধ থাকেনি। ক্ষুদ্র উদ্যোক্তা, কৃষক, নিম্ন ও মধ্যম আয়ের মানুষ এবং প্রান্তিক জনগোষ্ঠীর কাছে ব্যাংকিং সেবা পৌঁছে দেওয়ার উদ্যোগ নেওয়া হয়।
এই পর্যায়ের বড় প্রশ্ন ছিল—ব্যাংকের ইসলামী চরিত্রকে ব্যবসায়িক সম্প্রসারণের সঙ্গে কীভাবে সমন্বয় করা যায়।
একটি ইসলামী ব্যাংকের জন্য এটি বিশেষ গুরুত্বপূর্ণ। কারণ লাভ করা ব্যাংকের স্বাভাবিক ব্যবসায়িক উদ্দেশ্য হলেও সেই লাভ অর্জনের পদ্ধতি, অর্থায়নের ক্ষেত্র এবং গ্রাহকের সঙ্গে সম্পর্কের নৈতিক মানও গুরুত্বপূর্ণ।
২০০১–২০১০: বড় আর্থিক প্রতিষ্ঠানে রূপান্তর
২০০০-এর দশকে ইসলামী ব্যাংকের প্রবৃদ্ধি আরও দ্রুত হয়। ২০০৪ সালে Central Depository Bangladesh-এ যোগদান, ২০০৫ সালে নিজস্ব Core Banking Software এবং ২০০৭ সালে প্রথম Mudaraba Perpetual Bond চালু করা হয়। ২০০৭ সাল থেকে জাতীয় পর্যায়ে inward remittance-এ ব্যাংকটির শক্তিশালী অবস্থান তৈরি হয়। ২০০৯ সালে ২০০তম শাখা এবং ২০১০ সালে ইসলামী ব্যাংক ক্যাপিটাল ম্যানেজমেন্ট ও ইসলামী ব্যাংক সিকিউরিটিজ প্রতিষ্ঠিত হয়।
একটি নতুন ধারণার ব্যাংক দুই দশকেরও কম সময়ে বড় আর্থিক প্রতিষ্ঠানে পরিণত হয়।
কিন্তু প্রতিষ্ঠানের আকার যত বাড়ে, নেতৃত্বের ভুলের সম্ভাব্য ক্ষতিও তত বড় হয়।
একটি ছোট ব্যাংকে ভুল সিদ্ধান্তের প্রভাব সীমিত থাকতে পারে। কিন্তু বড় ব্যাংকে ভুল ঋণ সিদ্ধান্ত, দুর্বল ঝুঁকি ব্যবস্থাপনা বা পরিচালনা পর্ষদের ব্যর্থতা হাজার হাজার কোটি টাকার আমানত, লাখ লাখ গ্রাহক এবং সামগ্রিক আর্থিক ব্যবস্থার ওপর প্রভাব ফেলতে পারে।
২০১১–২০১৬: প্রযুক্তি, আমানত ও আস্থার বিস্তার
২০১১ সালে ইসলামী ব্যাংকের পুরো শাখা নেটওয়ার্ক অনলাইনে আসে। ২০১২ সালে iBanking ও mCash চালু হয়। একই সময়ে ব্যাংকটি বিশ্বের Top 1,000 Banks-এর তালিকায় প্রবেশ করে। ২০১৪ সালে আমানত হিসাবের সংখ্যা এক কোটিতে পৌঁছায় এবং আমানতের পরিমাণ ৫০০ বিলিয়ন টাকা ছাড়িয়ে যায় বলে ব্যাংকের নিজস্ব মাইলস্টোনে উল্লেখ করা হয়েছে।
২০২০ সালে ব্যাংকের আমানত এক ট্রিলিয়ন টাকা ছাড়ায় এবং ২০১৯ ও ২০২০ সালে এজেন্ট ব্যাংকিং আউটলেটের সংখ্যা দ্রুত বাড়ে।
এই সময়টি ইসলামী ব্যাংকের সক্ষমতার গুরুত্বপূর্ণ উদাহরণ।
কিন্তু একটি প্রতিষ্ঠানের সবচেয়ে ভালো সময়েই ভবিষ্যৎ ঝুঁকির প্রশ্নগুলোকে সবচেয়ে বেশি গুরুত্ব দেওয়া দরকার।
কারণ দ্রুত প্রবৃদ্ধি নিজে কোনো সমস্যা নয়। সমস্যা তৈরি হয় তখন, যখন প্রবৃদ্ধির সঙ্গে ঝুঁকি ব্যবস্থাপনা একই গতিতে শক্তিশালী হয় না।
২০১৭: ইসলামী ব্যাংকের ইতিহাসে বড় মোড়
২০১৭ সাল ইসলামী ব্যাংকের ইতিহাসে একটি গুরুত্বপূর্ণ বাঁক।
বিভিন্ন অনুসন্ধানী প্রতিবেদন অনুযায়ী, ওই সময় ব্যাংকের নিয়ন্ত্রণ কাঠামোয় বড় পরিবর্তন আসে এবং এস আলম গ্রুপের প্রভাব প্রতিষ্ঠিত হয়। এসব প্রতিবেদনে তৎকালীন পরিচালনা পর্ষদ ও শীর্ষ ব্যবস্থাপনায় পরিবর্তনের কথাও উঠে এসেছে।
এ ধরনের অভিযোগ অত্যন্ত গুরুত্বপূর্ণ। তবে কোনো সংবাদ প্রতিবেদন বা অনুসন্ধানী প্রতিবেদনকে আদালতের চূড়ান্ত রায় হিসেবে দেখা উচিত নয়।
তবু একটি ব্যাংকের পরিচালনা কাঠামো কীভাবে পরিবর্তিত হয়েছে, কারা সিদ্ধান্ত গ্রহণ করছে এবং পরিচালনা পর্ষদ কতটা স্বাধীনভাবে কাজ করছে—এসব প্রশ্ন এড়িয়ে যাওয়ার সুযোগ নেই।
কারণ ব্যাংকের মালিকানা বা পরিচালনায় পরিবর্তন হলে তার সরাসরি প্রভাব পড়তে পারে ঋণনীতি, বিনিয়োগ, ঝুঁকি ব্যবস্থাপনা এবং প্রতিষ্ঠানের দীর্ঘমেয়াদি কৌশলের ওপর।
নেতৃত্বের সবচেয়ে বড় পরীক্ষা: স্বাধীনতা
একজন চেয়ারম্যানের যোগ্যতা শুধু শিক্ষাগত ডিগ্রি, প্রশাসনিক অভিজ্ঞতা বা ব্যবসায়িক সাফল্যে নির্ধারিত হয় না।
একজন ব্যাংক নেতার অন্যতম গুরুত্বপূর্ণ যোগ্যতা হলো—তিনি কি প্রতিষ্ঠানের স্বার্থে প্রয়োজন হলে ক্ষমতাবান ব্যক্তি বা বড় শেয়ারহোল্ডারের বিরুদ্ধেও স্বাধীন সিদ্ধান্ত নিতে পারেন?
এই প্রশ্নটি অত্যন্ত গুরুত্বপূর্ণ।
কারণ পরিচালনা পর্ষদ যদি স্বাধীন না হয়, তাহলে ব্যাংকের ঝুঁকি ব্যবস্থাপনা দুর্বল হয়ে যেতে পারে।
একইভাবে ব্যবস্থাপনা যদি পর্ষদের ওপর অতিরিক্ত নির্ভরশীল হয়, তাহলে পেশাগত সিদ্ধান্তের জায়গায় ব্যক্তিগত বা গোষ্ঠীগত প্রভাব প্রবেশ করতে পারে।
একটি ব্যাংকের জন্য সবচেয়ে বিপজ্জনক পরিস্থিতি হলো এমন একটি কাঠামো, যেখানে সবাই দায়িত্বশীল কিন্তু শেষ পর্যন্ত কোনো সিদ্ধান্তের জন্য কেউ কার্যকরভাবে জবাবদিহি করে না।
২০১৭–২০২৩: প্রবৃদ্ধির আড়ালে সংকটের প্রশ্ন
এই সময় ইসলামী ব্যাংকের ব্যবসায়িক সম্প্রসারণ অব্যাহত ছিল। ২০১৭ সালে প্রথম এজেন্ট ব্যাংকিং আউটলেট চালু হয়, ২০১৯ সালে ১,০০০ এবং ২০২০ সালে ২,০০০ এজেন্ট ব্যাংকিং আউটলেটের মাইলফলক অর্জিত হয়। ২০২০ সালে আমানত এক ট্রিলিয়ন টাকা ছাড়ায়।
কিন্তু ব্যাংকের প্রকৃত শক্তি শুধু শাখা, আমানত বা গ্রাহকসংখ্যা নয়।
ব্যাংকের প্রকৃত শক্তির অন্যতম ভিত্তি হলো ঋণের মান।
কারণ আমানত হলো জনগণের অর্থ। সেই অর্থ ঋণ হিসেবে বিতরণ করা হলে তা ফেরত আসার সক্ষমতা, গ্রাহকের আর্থিক অবস্থা, জামানত, ব্যবসার সম্ভাবনা এবং ঝুঁকি—সবকিছু যথাযথভাবে মূল্যায়ন করা প্রয়োজন।
এখানেই Credit Risk Management-এর গুরুত্ব।
একটি ব্যাংকের ঋণ পোর্টফোলিও যদি অল্পসংখ্যক বড় গ্রাহক বা একই ব্যবসায়িক গোষ্ঠীর ওপর অতিরিক্ত নির্ভরশীল হয়ে পড়ে, তাহলে সেই গোষ্ঠীর আর্থিক সমস্যা পুরো ব্যাংকের ওপর প্রভাব ফেলতে পারে।
তাই Related Party Transaction, Concentration Risk, Connected Lending এবং বড় ঋণগ্রহীতার ওপর অতিরিক্ত নির্ভরতা নিয়ন্ত্রণ করা ব্যাংকিং সুশাসনের মৌলিক বিষয়।
২০২৪: পুরনো কাঠামোর পরিবর্তন
২০২৪ সালের রাজনৈতিক পরিবর্তনের পর ইসলামী ব্যাংকের পরিচালনা কাঠামোয় বড় পরিবর্তন আসে।
২২ আগস্ট ২০২৪ বাংলাদেশ ব্যাংক ইসলামী ব্যাংকের আগের পরিচালনা পর্ষদ ভেঙে পাঁচজন স্বাধীন পরিচালক নিয়োগ দিয়ে নতুন বোর্ড গঠন করে। সাবেক রূপালী ব্যাংকের ব্যবস্থাপনা পরিচালক মো. ওবায়েদ উল্লাহ আল মাসুদকে চেয়ারম্যান করা হয়।
ব্যাংকের ২০২৪ সালের বার্ষিক প্রতিবেদনেও ২২ আগস্ট ২০২৪ বাংলাদেশ ব্যাংক কর্তৃক আগের বোর্ড বিলুপ্ত করে পাঁচজন স্বাধীন পরিচালক নিয়োগের বিষয়টি উল্লেখ রয়েছে।
এই পরিবর্তন ছিল শুধু চেয়ারম্যান পরিবর্তন নয়।
এটি ছিল ব্যাংকের পরিচালনা কাঠামো পুনর্গঠনের একটি বড় উদ্যোগ।
নতুন নেতৃত্বের সামনে তখন তিনটি বড় দায়িত্ব ছিল:
প্রথমত, আমানতকারীর আস্থা পুনরুদ্ধার করা।
দ্বিতীয়ত, ব্যাংকের প্রকৃত সম্পদ ও ঋণঝুঁকি নির্ণয় করা।
তৃতীয়ত, ভবিষ্যতে কোনো ব্যক্তি, ব্যবসায়িক গোষ্ঠী বা রাজনৈতিক শক্তি যেন প্রতিষ্ঠানের ওপর অস্বাভাবিক প্রভাব বিস্তার করতে না পারে, সেই সুশাসন কাঠামো তৈরি করা।
পুনর্গঠন মানে শুধু নতুন চেয়ারম্যান নয়
ব্যাংকের চেয়ারম্যান পরিবর্তন করা তুলনামূলকভাবে সহজ।
কিন্তু একটি ব্যাংককে পুনর্গঠন করা অনেক কঠিন।
পুনর্গঠনের অর্থ হলো—
খেলাপি ঋণের প্রকৃত চিত্র প্রকাশ করা।
ঝুঁকিপূর্ণ ঋণের যথাযথ মূল্যায়ন করা।
যেখানে অনিয়মের প্রমাণ পাওয়া যায় সেখানে আইনগত ও নিয়ন্ত্রক ব্যবস্থা নেওয়া।
পরিচালনা পর্ষদকে কার্যকরভাবে স্বাধীন করা।
Audit Committee-কে শক্তিশালী করা।
Risk Management Committee-কে কার্যকর করা।
অভ্যন্তরীণ নিয়ন্ত্রণ ব্যবস্থা শক্তিশালী করা।
কর্মীদের অনিয়ম রিপোর্ট করার নিরাপদ পরিবেশ তৈরি করা।
এবং সবচেয়ে গুরুত্বপূর্ণভাবে আমানতকারীর অর্থকে সর্বোচ্চ অগ্রাধিকার দেওয়া।
২০২৬: আবার নেতৃত্বের বড় পরীক্ষা
২০২৬ সালে এসে ইসলামী ব্যাংকের নেতৃত্বের ইতিহাস আবারও গুরুত্বপূর্ণ মোড় নেয়।
ব্যাংকের নিজস্ব প্রকাশিত তথ্য অনুযায়ী, আগস্ট ২০২৬-এর বোর্ড সভাগুলোতে মোহাম্মদ জহির হোসেন চেয়ারম্যান হিসেবে সভাপতিত্ব করেন এবং মো. আলতাফ হোসেন ভারপ্রাপ্ত ব্যবস্থাপনা পরিচালক হিসেবে দায়িত্ব পালন করেন। ১৭ আগস্ট ও ২৭ আগস্ট ২০২৬-এর বোর্ড সভার তথ্য ব্যাংকের ওয়েবসাইটে প্রকাশিত হয়েছে।
এর আগে জুন ২০২৬-এ বাংলাদেশ ব্যাংক পুরো পরিচালনা পর্ষদ বিলুপ্ত করে নির্বাহী পরিচালক মোহাম্মদ জহির হোসেনকে প্রশাসক নিয়োগ করেছিল। দ্য ডেইলি স্টারের প্রতিবেদনে ওই সময় ব্যাংকটির তীব্র তারল্য সংকট, আমানত প্রত্যাহার এবং চেয়ারম্যান নিয়োগকে ঘিরে অস্থিরতার কথা উল্লেখ করা হয়।
এর কিছুদিন আগে ব্যাংকটি বাংলাদেশ ব্যাংকের কাছে ১০ হাজার কোটি টাকা বিশেষ তারল্য সহায়তা চেয়েছিল বলে দ্য ডেইলি স্টার জানিয়েছিল। প্রতিবেদনে ১ থেকে ৭ জুনের মধ্যে ৪,২৪১ কোটি টাকা প্রত্যাহারের কথাও উল্লেখ করা হয়।
এই ঘটনাগুলো একটি বিষয় স্পষ্ট করে—ব্যাংকের নেতৃত্বের সিদ্ধান্ত শুধু বোর্ডরুমের বিষয় নয়।
একটি নেতৃত্ব পরিবর্তন গ্রাহকের আচরণকেও প্রভাবিত করতে পারে।
গ্রাহকের আস্থা কমলে আমানত প্রত্যাহার বাড়তে পারে।
আমানত প্রত্যাহার বাড়লে তারল্য সংকট তৈরি হতে পারে।
তারল্য সংকট বাড়লে কেন্দ্রীয় ব্যাংকের সহায়তার প্রয়োজন হতে পারে।
অর্থাৎ নেতৃত্ব, আস্থা এবং তারল্য—এই তিনটি বিষয় পরস্পরের সঙ্গে গভীরভাবে যুক্ত।
যোগ্যতা বনাম নৈতিকতা নয়, প্রয়োজন দুটির সমন্বয়
ইসলামী ব্যাংকের নেতৃত্বের ক্ষেত্রে প্রশ্নটি আসলে “যোগ্যতা না নৈতিকতা”—এভাবে দেখলে পুরো বিষয়টি অসম্পূর্ণ থেকে যায়।
সঠিক প্রশ্ন হলো:
যোগ্যতা + নৈতিকতা + স্বাধীনতা + জবাবদিহি।
একজন চেয়ারম্যান অত্যন্ত শিক্ষিত হতে পারেন। কিন্তু যদি তিনি কোনো ক্ষমতাবান ব্যক্তি বা গোষ্ঠীর অনৈতিক নির্দেশের বিরুদ্ধে দাঁড়াতে না পারেন, তাহলে তাঁর যোগ্যতা অসম্পূর্ণ।
একজন ব্যবস্থাপনা পরিচালক বহু বছরের অভিজ্ঞ ব্যাংকার হতে পারেন। কিন্তু যদি তিনি ঝুঁকিপূর্ণ ঋণ অনুমোদনের ক্ষেত্রে প্রতিষ্ঠানের স্বার্থের বদলে কোনো গোষ্ঠীর স্বার্থকে অগ্রাধিকার দেন, তাহলে সেই অভিজ্ঞতা প্রতিষ্ঠানের জন্য ঝুঁকি হয়ে দাঁড়াতে পারে।
আবার একজন সৎ পরিচালকও যদি ব্যাংকিং, হিসাব, ঝুঁকি ব্যবস্থাপনা ও আর্থিক বিশ্লেষণ সম্পর্কে পর্যাপ্ত জ্ঞান না রাখেন, তাহলে তাঁর সততা একা কার্যকর পরিচালনার নিশ্চয়তা দেয় না।
তাই একটি আধুনিক ব্যাংকের নেতৃত্বে একই সঙ্গে দক্ষতা ও চরিত্র প্রয়োজন।
ইসলামী ব্যাংকের ক্ষেত্রে নৈতিকতার গুরুত্ব আরও বেশি
“ইসলামী ব্যাংক” নামটির মধ্যেই একটি নৈতিক প্রতিশ্রুতি রয়েছে।
একজন গ্রাহক যখন এই ব্যাংকে অর্থ রাখেন, তিনি শুধু একটি আর্থিক প্রতিষ্ঠানের ওপর আস্থা রাখেন না; তিনি আশা করেন তাঁর অর্থ শরিয়াহসম্মত এবং নৈতিক নীতির আলোকে পরিচালিত হবে।
এই কারণে কোনো অনৈতিক ঋণ, স্বার্থের সংঘাত, ক্ষমতার অপব্যবহার কিংবা রাজনৈতিক প্রভাব ইসলামী ব্যাংকের জন্য শুধু আর্থিক ক্ষতির বিষয় নয়।
এটি বিশ্বাসের প্রশ্নও।
একটি সাধারণ ব্যাংকে আর্থিক অনিয়মের অভিযোগ প্রতিষ্ঠানের সুনাম ক্ষতিগ্রস্ত করতে পারে। কিন্তু একটি ইসলামী ব্যাংকের ক্ষেত্রে একই ধরনের অনিয়মের অভিযোগের সঙ্গে নৈতিক ও ধর্মীয় বিশ্বাসের প্রশ্নও যুক্ত হয়ে যায়।
অতএব শরিয়াহ বোর্ড, পরিচালনা পর্ষদ, ব্যবস্থাপনা এবং নিয়ন্ত্রক সংস্থার ভূমিকা আরও দায়িত্বশীল হতে হয়।
শরিয়াহ বোর্ডের ভূমিকা শুধু আনুষ্ঠানিক হওয়া উচিত নয়
ইসলামী ব্যাংকিংয়ের ক্ষেত্রে শরিয়াহ সুপারভাইজরি কাঠামো একটি গুরুত্বপূর্ণ অংশ।
শরিয়াহ বোর্ডের কাজ শুধু কোনো পণ্যের অনুমোদন দেওয়া নয়; ব্যাংকের অর্থায়ন কাঠামো, বিনিয়োগ পদ্ধতি এবং আর্থিক কার্যক্রম ইসলামী নীতির সঙ্গে সামঞ্জস্যপূর্ণ কি না, সে বিষয়ে কার্যকর নজরদারি থাকা গুরুত্বপূর্ণ।
তবে এখানে আরেকটি প্রশ্ন আসে—শরিয়াহ বোর্ড কতটা স্বাধীন?
যদি শরিয়াহ পরামর্শদাতারা ব্যবস্থাপনা বা পরিচালনা পর্ষদের ওপর অতিরিক্ত নির্ভরশীল হন, তাহলে তাদের নৈতিক ও ধর্মীয় পর্যালোচনাও দুর্বল হতে পারে।
তাই শরিয়াহভিত্তিক ব্যাংকিংয়ের ভবিষ্যৎ শুধু নতুন পণ্য তৈরি নয়; বরং শরিয়াহ গভর্ন্যান্সকেও শক্তিশালী করার সঙ্গে সম্পর্কিত।
আমানতকারীর অর্থই সর্বোচ্চ অগ্রাধিকার
ব্যাংকের মালিকানা শেয়ারহোল্ডারের হতে পারে।
কিন্তু ব্যাংকের সবচেয়ে গুরুত্বপূর্ণ সামাজিক দায়িত্ব আমানতকারীর প্রতি।
কারণ ব্যাংকের বড় অংশের অর্থ আসে জনগণের আমানত থেকে।
এই অর্থ ব্যবহারের ক্ষেত্রে পরিচালনা পর্ষদ ও ব্যবস্থাপনার প্রতিটি সিদ্ধান্তের সঙ্গে একটি দায়িত্ব যুক্ত থাকে।
একজন বড় ব্যবসায়ী ঋণ চাইলে ব্যাংককে দেখতে হবে তিনি কতটা সক্ষম।
একটি বড় প্রকল্প অর্থায়নের প্রস্তাব এলে ব্যাংককে দেখতে হবে প্রকল্পটির বাস্তব সম্ভাবনা কী।
কোনো সম্পর্কিত পক্ষ ঋণ চাইলে আরও কঠোর যাচাই প্রয়োজন।
এখানে ব্যক্তিগত সম্পর্ক, রাজনৈতিক পরিচয় বা ব্যবসায়িক প্রভাবের কোনো স্থান থাকা উচিত নয়।
বড় ঋণের ঝুঁকি ও Concentration Risk
ব্যাংকিং ব্যবস্থার একটি গুরুত্বপূর্ণ ধারণা হলো Concentration Risk।
অর্থাৎ একটি ব্যাংকের মোট ঋণের বড় অংশ যদি কয়েকটি প্রতিষ্ঠান, ব্যবসায়িক গোষ্ঠী বা নির্দিষ্ট খাতে কেন্দ্রীভূত হয়ে যায়, তাহলে ঝুঁকি বেড়ে যায়।
ধরা যাক, একটি ব্যাংকের বড় অংশের ঋণ একটি নির্দিষ্ট ব্যবসায়িক গোষ্ঠীর কাছে। গোষ্ঠীটি কোনো কারণে আর্থিক সমস্যায় পড়লে ব্যাংকের ঋণ আদায় ক্ষতিগ্রস্ত হতে পারে।
তখন ব্যাংকের তারল্য, মূলধন এবং মুনাফা—সবকিছু চাপের মুখে পড়তে পারে।
তাই ব্যাংকের নেতৃত্বকে শুধু “কত ঋণ দেওয়া হলো” তা দেখতে হয় না।
দেখতে হয়:
কাকে দেওয়া হলো?
কেন দেওয়া হলো?
কী জামানত আছে?
ঋণ ফেরতের উৎস কী?
ঋণগ্রহীতার অন্য ব্যাংকে দায় কত?
একই গোষ্ঠীর সঙ্গে সম্পর্কিত অন্য প্রতিষ্ঠানের দায় কত?
এবং সবচেয়ে গুরুত্বপূর্ণ—ঋণগ্রহীতা ব্যর্থ হলে ব্যাংকের ওপর কতটা প্রভাব পড়বে?
Audit Committee ও Risk Committee কেন গুরুত্বপূর্ণ
একটি ব্যাংকের পরিচালনা পর্ষদ সব ঋণের খুঁটিনাটি পর্যবেক্ষণ করতে পারে না।
তাই Audit Committee এবং Risk Management Committee-এর কার্যকর ভূমিকা প্রয়োজন।
Audit Committee আর্থিক হিসাব, অভ্যন্তরীণ নিয়ন্ত্রণ, নিরীক্ষা এবং অনিয়ম শনাক্তকরণে গুরুত্বপূর্ণ।
Risk Management Committee ব্যাংকের বিভিন্ন ঝুঁকি মূল্যায়ন করে।
কিন্তু কমিটি থাকলেই হবে না।
তাদের স্বাধীনভাবে কাজ করার সুযোগ থাকতে হবে।
যদি কোনো কমিটি শুধু কাগজে থাকে, তাহলে সেটি সুশাসনের কার্যকর হাতিয়ার হতে পারে না।
কর্মীদেরও হতে হবে নৈতিকতার অংশীদার
ব্যাংকের নৈতিকতা শুধু চেয়ারম্যান বা ব্যবস্থাপনা পরিচালকের ওপর নির্ভর করে না।
একটি বড় ব্যাংকে হাজার হাজার কর্মী কাজ করেন।
তাদের মধ্যে কেউ ঋণ প্রস্তাব যাচাই করেন, কেউ হিসাব পরিচালনা করেন, কেউ গ্রাহকের অর্থ গ্রহণ করেন, কেউ ঝুঁকি বিশ্লেষণ করেন, কেউ অডিট করেন।
তাই কর্মীদের এমন পরিবেশ দিতে হবে যেখানে তারা অনিয়ম দেখলে তা রিপোর্ট করতে পারেন।
Whistleblower protection বা অনিয়ম প্রকাশকারীর নিরাপত্তা একটি কার্যকর সুশাসন ব্যবস্থার গুরুত্বপূর্ণ অংশ হতে পারে।
কোনো কর্মী যদি জানেন অনিয়ম জানালে তাঁর চাকরি চলে যেতে পারে, তাহলে তিনি অনেক সময় নীরব থাকতে বাধ্য হতে পারেন।
আর নীরবতা দীর্ঘমেয়াদে প্রতিষ্ঠানের ঝুঁকি বাড়ায়।
নেতৃত্বের আসল পরীক্ষা সংকটের সময়ে
সুসময়ে নেতৃত্ব দেওয়া তুলনামূলক সহজ।
যখন মুনাফা বাড়ে, আমানত বাড়ে, শাখা বাড়ে এবং ব্যবসা সম্প্রসারিত হয়, তখন একজন চেয়ারম্যান বা ব্যবস্থাপনা পরিচালককে সফল মনে হওয়া স্বাভাবিক।
কিন্তু প্রকৃত নেতৃত্বের পরীক্ষা হয় সংকটের সময়ে।
যখন বড় ঋণগ্রহীতা টাকা ফেরত দেয় না।
যখন তারল্য সংকট দেখা দেয়।
যখন কোনো ক্ষমতাবান ব্যক্তি বিশেষ সুবিধা দাবি করেন।
যখন রাজনৈতিক চাপ আসে।
যখন পরিচালনা পর্ষদ ও ব্যবস্থাপনার মধ্যে মতবিরোধ হয়।
অথবা যখন প্রতিষ্ঠানের স্বার্থ বনাম ব্যক্তিগত সম্পর্কের মধ্যে সিদ্ধান্ত নিতে হয়।
সেই মুহূর্তে যে ব্যক্তি প্রতিষ্ঠানের স্বার্থকে অগ্রাধিকার দিতে পারেন, তিনিই প্রকৃত অর্থে নেতৃত্বের যোগ্যতা প্রমাণ করেন।
নেতৃত্ব পরিবর্তনের ধারাবাহিকতা কি প্রতিষ্ঠানের জন্য ঝুঁকি?
২০২৪ থেকে ২০২৬-এর ঘটনাপ্রবাহ দেখলে নেতৃত্ব কাঠামোয় একাধিক পরিবর্তনের বিষয়টি সামনে আসে।
একদিকে নিয়ন্ত্রক সংস্থার উদ্দেশ্য হতে পারে ব্যাংককে সুরক্ষিত করা।
অন্যদিকে বারবার নেতৃত্ব পরিবর্তনের ফলে দীর্ঘমেয়াদি কৌশল বাস্তবায়নে ধারাবাহিকতা নষ্ট হওয়ার ঝুঁকিও থাকতে পারে।
একজন নতুন চেয়ারম্যানকে প্রতিষ্ঠানের আর্থিক অবস্থা বুঝতে সময় লাগে।
নতুন ব্যবস্থাপনা দলকে কর্মীদের সঙ্গে কাজের সম্পর্ক তৈরি করতে সময় লাগে।
নতুন পরিচালনা পর্ষদকে ঝুঁকি ও সম্পদের প্রকৃত অবস্থা বুঝতে সময় লাগে।
তাই নেতৃত্ব পরিবর্তন প্রয়োজন হলে সেটি যেন সুস্পষ্ট প্রাতিষ্ঠানিক পরিকল্পনা ও দীর্ঘমেয়াদি পুনর্গঠনের অংশ হয়, সেটি গুরুত্বপূর্ণ।
২০২৬-এর পর ইসলামী ব্যাংকের সামনে যে কাজগুলো সবচেয়ে জরুরি
ইসলামী ব্যাংকের সামনে এখন সবচেয়ে বড় দায়িত্ব হলো আস্থা পুনর্গঠন।
এই আস্থা বিজ্ঞাপন দিয়ে তৈরি করা যায় না।
গ্রাহককে দেখতে হবে তাঁর অর্থ নিরাপদ।
আমানতকারীকে দেখতে হবে ব্যাংক সময়মতো তার দায়িত্ব পালন করছে।
শেয়ারহোল্ডারকে দেখতে হবে প্রতিষ্ঠানে স্বচ্ছতা রয়েছে।
কর্মীদের দেখতে হবে যোগ্যতা ও সততার মূল্যায়ন হচ্ছে।
নিয়ন্ত্রক সংস্থাকে দেখতে হবে ব্যাংক আইন ও বিধি মেনে চলছে।
এবং জনগণকে দেখতে হবে কোনো ব্যক্তি বা গোষ্ঠী ব্যাংকের ওপর এমন প্রভাব বিস্তার করতে পারছে না, যা প্রতিষ্ঠানের স্বার্থকে দুর্বল করে।
ভবিষ্যতের ইসলামী ব্যাংক কেমন হওয়া উচিত
ইসলামী ব্যাংকের ভবিষ্যৎ শক্তিশালী করতে কয়েকটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ।
প্রথমত, স্বাধীন ও দক্ষ পরিচালনা পর্ষদ।
দ্বিতীয়ত, শক্তিশালী Credit Risk Management।
তৃতীয়ত, Related Party Transaction-এ কঠোর স্বচ্ছতা।
চতুর্থত, Audit Committee এবং Risk Management Committee-এর কার্যকর স্বাধীনতা।
পঞ্চমত, ঋণ বিতরণে Concentration Risk নিয়ন্ত্রণ।
ষষ্ঠত, খেলাপি ঋণ আদায়ে পেশাদার ও আইনসম্মত ব্যবস্থা।
সপ্তমত, শরিয়াহ গভর্ন্যান্সের স্বাধীনতা ও কার্যকারিতা।
অষ্টমত, কর্মীদের জন্য কার্যকর Whistleblower Protection।
নবমত, ব্যাংকের আর্থিক তথ্য প্রকাশে সর্বোচ্চ স্বচ্ছতা।
দশমত, রাজনৈতিক ও ব্যক্তিগত প্রভাব থেকে ব্যাংকের সিদ্ধান্ত গ্রহণকে সুরক্ষিত রাখা।
১৯৮৩ থেকে ২০২৬: ইতিহাসের আয়নায় ইসলামী ব্যাংক
চার দশকেরও বেশি সময়ের ইতিহাসকে কয়েকটি পর্যায়ে দেখা যায়।
প্রথম পর্যায় ছিল আদর্শ ও প্রতিষ্ঠান গঠনের সময়।
দ্বিতীয় পর্যায় ছিল শাখা বিস্তার ও সাধারণ মানুষের কাছে পৌঁছানোর সময়।
তৃতীয় পর্যায় ছিল প্রযুক্তি, আমানত, রেমিট্যান্স ও ব্যবসায়িক সম্প্রসারণের সময়।
চতুর্থ পর্যায় ছিল মালিকানা ও নেতৃত্বের বড় পরিবর্তনের সময়।
পঞ্চম পর্যায়ে ঋণ বিতরণ, সুশাসন ও প্রভাবের অভিযোগ সামনে আসে।
ষষ্ঠ পর্যায়ে ২০২৪ সালের পর পুনর্গঠনের উদ্যোগ নেওয়া হয়।
সপ্তম পর্যায়ে ২০২৬ সালে নেতৃত্ব, আমানত প্রত্যাহার ও তারল্য সংকট আবার নতুন পরীক্ষা তৈরি করে।
এই ইতিহাসের সবচেয়ে বড় শিক্ষা হলো—কোনো প্রতিষ্ঠান একবার সফল হলেই চিরদিন সফল থাকে না।
প্রতিষ্ঠানের সাফল্য প্রতিদিন রক্ষা করতে হয়।
ইসলামী ব্যাংকের ভবিষ্যৎ নির্ধারণ করবে কোন বিষয়গুলো
ইসলামী ব্যাংকের পরবর্তী অধ্যায় নির্ধারণে কয়েকটি সূচক বিশেষ গুরুত্বপূর্ণ হবে।
ব্যাংক কতটা তারল্য স্থিতিশীলতা অর্জন করতে পারে।
আমানতকারীর আস্থা কতটা ফিরে আসে।
খেলাপি ও ঝুঁকিপূর্ণ ঋণের প্রকৃত চিত্র কতটা স্বচ্ছভাবে প্রকাশ করা হয়।
ঋণ আদায়ের ক্ষেত্রে কতটা অগ্রগতি হয়।
পরিচালনা পর্ষদ কতটা স্বাধীনভাবে সিদ্ধান্ত নেয়।
বাংলাদেশ ব্যাংকের তদারকি কতটা কার্যকর হয়।
শরিয়াহ গভর্ন্যান্স কতটা শক্তিশালী হয়।
এবং সবচেয়ে গুরুত্বপূর্ণ—ব্যাংকের অর্থ কোনো নির্দিষ্ট ব্যক্তি বা গোষ্ঠীর স্বার্থে নয়, বরং আমানতকারী, শেয়ারহোল্ডার ও বৃহত্তর অর্থনীতির স্বার্থে ব্যবহৃত হচ্ছে কি না।
উপসংহার: নেতৃত্ব কি ক্ষমতার আসন, নাকি আমানতের দায়িত্ব?
১৯৮৩ সালে যাত্রা শুরু করা ইসলামী ব্যাংক বাংলাদেশ আজ চার দশকেরও বেশি সময় পার করেছে।
এই দীর্ঘ সময়ে ব্যাংকটি বাংলাদেশের ব্যাংকিং ব্যবস্থায় একটি শক্তিশালী অবস্থান তৈরি করেছে। শাখা, এজেন্ট ব্যাংকিং, প্রযুক্তি, আমানত, রেমিট্যান্স এবং ইসলামী অর্থায়নে এর বিস্তার একটি গুরুত্বপূর্ণ প্রাতিষ্ঠানিক অর্জন।
কিন্তু একই ইতিহাস আমাদের একটি কঠিন সত্যও শেখায়:
একটি প্রতিষ্ঠানের সাফল্য যত বড় হয়, নেতৃত্বের নৈতিক ব্যর্থতার ক্ষতিও তত গভীর হতে পারে।
ইসলামী ব্যাংকের ইতিহাস তাই শুধু একটি ব্যাংকের ইতিহাস নয়।
এটি বাংলাদেশের ব্যাংকিং ব্যবস্থায় যোগ্যতা, নৈতিকতা, মালিকানা, রাজনৈতিক ও ব্যবসায়িক প্রভাব, সুশাসন এবং জবাবদিহির সম্পর্ক বোঝার একটি গুরুত্বপূর্ণ উদাহরণ।
আজকের প্রশ্ন তাই শুধু—
“কে ইসলামী ব্যাংকের চেয়ারম্যান?”
প্রশ্ন হওয়া উচিত—
“চেয়ারম্যান কি স্বাধীনভাবে সিদ্ধান্ত নিতে পারেন?”
প্রশ্ন শুধু—
“ব্যবস্থাপনা পরিচালক কত বছরের অভিজ্ঞ?”
বরং প্রশ্ন—
“তিনি কি চাপের মুখেও আমানতকারীর স্বার্থ রক্ষা করতে পারবেন?”
প্রশ্ন শুধু—
“পরিচালক কত বড় ব্যক্তি?”
বরং প্রশ্ন—
“তিনি কি ব্যাংকের অর্থের প্রতি নৈতিকভাবে দায়বদ্ধ?”
কারণ ব্যাংকের সবচেয়ে বড় যোগ্যতা শুধু জ্ঞান নয়।
সততা।
সবচেয়ে বড় শক্তি শুধু ক্ষমতা নয়।
স্বাধীনতা।
সবচেয়ে বড় সাফল্য শুধু মুনাফা নয়।
আমানতকারীর আস্থা।
আর ইসলামী ব্যাংকের ক্ষেত্রে সবচেয়ে বড় সম্পদ শুধু টাকা নয়—
নৈতিক বিশ্বাসযোগ্যতা।
২০২৬ সালের বাস্তবতায় ইসলামী ব্যাংকের সামনে তাই নতুন একটি অধ্যায় শুরু হয়েছে। এই অধ্যায়ের সাফল্য নির্ভর করবে ব্যক্তি পরিবর্তনের চেয়েও বেশি কিছুতে—প্রতিষ্ঠানের সংস্কৃতি পরিবর্তনে।
যদি ব্যাংকের পরিচালনা পর্ষদ স্বাধীন হয়, ব্যবস্থাপনা পেশাদার হয়, ঝুঁকি ব্যবস্থাপনা শক্তিশালী হয়, ঋণ বিতরণ স্বচ্ছ হয়, শরিয়াহ গভর্ন্যান্স কার্যকর হয়, অনিয়মের বিরুদ্ধে ব্যবস্থা নেওয়া হয় এবং আমানতকারীর স্বার্থ সর্বোচ্চ গুরুত্ব পায়, তাহলে দীর্ঘ সংকটের পরও প্রতিষ্ঠানটি পুনরুদ্ধারের পথে এগোতে পারে।
অন্যদিকে শুধু চেয়ারম্যান বা পরিচালক পরিবর্তন করে যদি পুরোনো সিদ্ধান্ত গ্রহণের সংস্কৃতি, দুর্বল ঝুঁকি ব্যবস্থাপনা এবং প্রভাবনির্ভর ব্যাংকিং সংস্কৃতি থেকে যায়, তাহলে নেতৃত্ব পরিবর্তন কাঙ্ক্ষিত ফল দেবে না।
তাই ইসলামী ব্যাংকের ভবিষ্যৎ প্রশ্নটি ব্যক্তিকেন্দ্রিক নয়; এটি প্রাতিষ্ঠানিক।
নেতৃত্ব কি ক্ষমতার আসন হবে, নাকি আমানতের দায়িত্ব?
১৯৮৩ থেকে ২০২৬—এই দীর্ঘ ইতিহাস এখন সেই প্রশ্নের সামনে দাঁড়িয়ে আছে।
আর এর উত্তর নির্ধারণ করবে শুধু বর্তমান নেতৃত্ব নয়; বরং পরিচালনা পর্ষদ, ব্যবস্থাপনা, কর্মী, নিয়ন্ত্রক সংস্থা এবং সর্বোপরি একটি প্রতিষ্ঠানের নৈতিক সংস্কৃতি।
তথ্যসূত্র ও রেফারেন্স
এই পোস্টের ঐতিহাসিক অংশের জন্য ইসলামী ব্যাংক বাংলাদেশের নিজস্ব মাইলস্টোন ও প্রতিষ্ঠান-পরিচিতি ব্যবহার করা হয়েছে। ব্যাংকের সরকারি ইতিহাসে ১৯৮৩ সালের প্রতিষ্ঠা, ১৯৮৪ সালের প্রশিক্ষণ একাডেমি, ১৯৮৫ সালের আইপিও, ১৯৯৫ সালের RDS, ২০১২ সালের Top 1,000 Banks তালিকায় প্রবেশ এবং ২০২০ সালের এক ট্রিলিয়ন টাকা আমানতের মাইলফলক উল্লেখ রয়েছে।
- ইসলামী ব্যাংক বাংলাদেশ PLC — অফিসিয়াল ইতিহাস ও মাইলস্টোন
- ইসলামী ব্যাংক বাংলাদেশ PLC — About Us ও প্রতিষ্ঠান-পরিচিতি
- ইসলামী ব্যাংক — ইসলামী ব্যাংকিংয়ের বিবর্তন ও বাংলাদেশের প্রেক্ষাপট
- ইসলামী ব্যাংক — ২৭ আগস্ট ২০২৬-এর সর্বশেষ বোর্ড সভার তথ্য
- বাংলাদেশ ব্যাংক কর্তৃক ২০২৪ সালে ইসলামী ব্যাংকের বোর্ড পুনর্গঠন নিয়ে BSS প্রতিবেদন
- Islami Bank Bangladesh Annual Report 2024
- বাংলাদেশ ব্যাংকের প্রশাসক নিয়োগ ও ২০২৬ সালের বোর্ড বিলুপ্তি নিয়ে The Daily Star প্রতিবেদন
- ২০২৬ সালের ইসলামী ব্যাংকের তারল্য সহায়তা চাওয়ার প্রতিবেদন — The Daily Star
- ২০২৬ সালের তারল্য সংকট ও আমানত প্রত্যাহার নিয়ে The Daily Star প্রতিবেদন